ΑΓΡΟΤΙΚΑ ΝΕΑ: Αλλαγή στον τρόπο με τον οποίο χρηματοδοτούν τις ανάγκες τους σε καύσιμα φέρνει για τους δικαιούχους αγρότες η νέα διαδικασία που ανακοίνωσε στις 20 Οκτωβρίου η ΑΑΔΕ, από κοινού με τα συναρμόδια υπουργεία.
Ρεπορτάζ: Γιώργος Θεοχάρης- tilegrafimanews.gr
Διαβάστε όλες τις ειδήσεις από το tilegrafimanews.gr
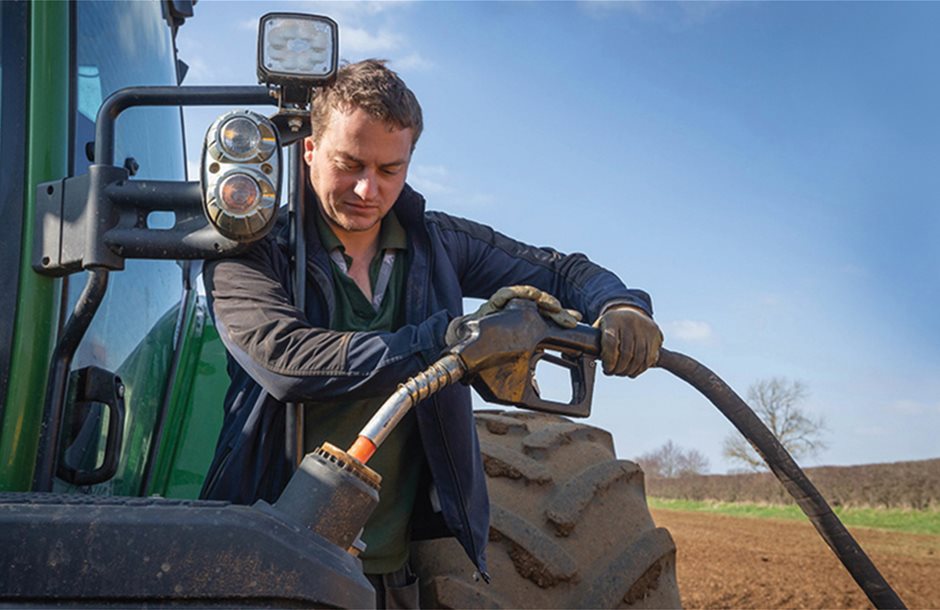
News: Από την 1η Νοεμβρίου 2026 προβλέπεται απαλλαγή από τον Ειδικό Φόρο Κατανάλωσης και τον ΦΠΑ που αναλογεί στον συγκεκριμένο φόρο απευθείας κατά την αγορά αγροτικού πετρελαίου, μέσω της εφαρμογής myDiesel.
Η μεταβολή αγγίζει δύο κρίσιμα ζητήματα: την τελική επιβάρυνση του παραγωγού και τα χρήματα που πρέπει να διαθέτει πριν ξεκινήσει μια καλλιεργητική εργασία. Η απαλλαγή στην αγορά περι φόρος και να αναμένεται αργότερα η επιστροφή του.
Σύμφωνα με την ανακοίνωση, η εγγραφή των πρατηρίων στην εφαρμογή αρχίζει στις 22 Οκτωβρίου. Προϋπόθεση αποτελεί η επικαιροποίηση των στοιχείων τους στο σχετικό μητρώο. Η παρουσίαση των λειτουργιών της εφαρμογής έχβρίου. Επομένως, οι παραγωγοί χρειάζεται να ελέγξουν εγκαίρως ποια πρατήρια της περιοχής τους θα εξυπηρετούν τη νέα διαδικασία.
ΕΛΓΑ – ΟΣΔΕ 2026: Αποζημιώσεις έως 100%, απλήρωτες εισφορές και αγωνία για την προκαταβολή
Η διαφορά φαίνεται πριν μπει το τρακτέρ στο χωράφι
Η οικονομική σημασία μιας φορολογικής ελάφρυνσης δεν εξαντλείται στο ετήσιο άθροισμα. Για μια εκμετάλλευση που αγοράζει ταυτόχρονα σπόρους, λιπάσματα και καύσιμα, ακόμη και μια προσωρινή δέσμευση κεφαλαίου επηρεάζει τον χρόνο εκτέλεσης των εργασιών.
Αυτό αποκτά ιδιαίτερη βαρύτητα όταν η αγορά των εφοδίων προηγείται κατά μήνες της πώλησης της παραγωγής. Ο παραγωγός πληρώνει σήμερα, ενώ εισπράττει μετά τη συγκομιδή. Εάν χρησιμοποιεί τραπεζικό δανεισμό ή πίστωση προμηθευτών, στο κόστος προστίθεται και η χρηματοδότηση.
Παράλληλα, απαιτείται προσεκτική σύγκριση τιμών. Η φορολογική απαλλαγή δεν καταργεί τις διαφορές στην εμπορική τιμή μεταξύ πρατηρίων. Ο αγρότης πρέπει να γνωρίζει πόσο πληρώνει τελικά ανά λίτρο, τι ποσότητα αγοράζει και ποια στοιχεία αναγράφονται στο παραστατικό.
Τα ακόλουθα παραδείγματα χρησιμοποιούν υποθετικές τιμές και διαφορές κόστους, χωρίς να προεξοφλούν συγκεκριμένο ποσό απαλλαγής ανά λίτρο.
1. Σιτοπαραγωγός με φθινοπωρινές εργασίες. Εκμετάλλευση χρειάζεται 1.200 λίτρα για προετοιμασία εδάφους και σπορά. Αν η τελική επιβάρυνση μειωθεί υποθετικά κατά 0,30 ευρώ ανά λίτρο, η άμεση διαφορά είναι 360 ευρώ. Το ποσό μπορεί να καλύψει μέρος της αγοράς σπόρου, χωρίς αναμονή μελλοντικής επιστροφής. Η σύγκριση πρέπει να γίνεται στην ίδια ποσότητα και στην πραγματική τιμή του παραστατικού.
2. Βαμβακοπαραγωγός με αυξημένες ανάγκες καυσίμων. Για αγορά 2.500 λίτρων, μια υποθετική διαφορά 0,25 ευρώ ανά λίτρο αντιστοιχεί σε 625 ευρώ. Ο παραγωγός χρειάζεται να εντάξει το όφελος στον συνολικό προϋπολογισμό της εκμετάλλευσης. Εάν παράλληλα έχουν αυξηθεί άλλες δαπάνες κατά 1.000 ευρώ, η βελτίωση στα καύσιμα περιορίζει την επιβάρυνση, χωρίς να την εξαφανίζει.
3. Κτηνοτρόφος που παράγει δικές του ζωοτροφές. Μονάδα χρησιμοποιεί μηχανήματα για καλλιέργεια και συγκομιδή κτηνοτροφικών φυτών. Χρειάζεται χωριστή καταγραφή του κόστους καυσίμων για αυτές τις εργασίες, ώστε να υπολογίζεται πόσο πραγματικά κοστίζει ο παραγόμενος καρπός ή σανός. Διαφορετικά, μια φαινομενικά φθηνή ιδιοπαραγωγή μπορεί να κρύβει σημαντικές δαπάνες μηχανημάτων και εργασίας.
4. Μικρός ελαιοπαραγωγός με περιορισμένες αγορές. Παραγωγός αγοράζει 200 λίτρα μέσα σε έναν μήνα. Διαφορά 0,30 ευρώ σημαίνει 60 ευρώ. Εάν όμως μετακινηθεί σε μακρινό πρατήριο και δαπανήσει 20 ευρώ για τη διαδρομή, το καθαρό οικονομικό όφελος περιορίζεται. Η απόσταση και ο χρόνος εξυπηρέτησης χρειάζεται να συνυπολογίζονται.
5. Εκμετάλλευση που δανείζεται για εφόδια. Αν ο παραγωγός αποφεύγει προσωρινή χρηματοδότηση 1.000 ευρώ για τέσσερις μήνες, με υποθετικό ετήσιο επιτόκιο 9%, περιορίζει και τόκους περίπου 30 ευρώ. Το πρόσθετο όφελος είναι μικρότερο από τη φορολογική ελάφρυνση, αλλά μετρήσιμο. Σε μεγαλύτερες εκμεταλλεύσεις και επαναλαμβανόμενες αγορές αποκτά μεγαλύτερη σημασία.
6. Δύο πρατήρια με διαφορετική τελική τιμή. Εφόσον πληρούνται οι ίδιες προϋποθέσεις εξυπηρέτησης, διαφορά τριών λεπτών ανά λίτρο σε αγορά 3.000 λίτρων σημαίνει 90 ευρώ. Η συμμετοχή στο σύστημα δεν συνεπάγεται κοινή εμπορική τιμή. Ο παραγωγός ωφελείται όταν ζητά σαφή προσφορά πριν από μεγάλη παραγγελία.
7. Αγρότης με περιορισμένο ταμείο πριν από τη σπορά. Διαθέτει 3.000 ευρώ και προγραμματισμένες δαπάνες 3.400 ευρώ. Εάν η άμεση ελάφρυνση στα καύσιμα περιορίσει τις ανάγκες κατά 300 ευρώ, το χρηματοδοτικό κενό πέφτει στα 100 ευρώ. Η αλλαγή μπορεί να διευκολύνει την έγκαιρη εργασία, εφόσον η συναλλαγή πραγματοποιηθεί σωστά.
Η προετοιμασία μέχρι την έναρξη εφαρμογής περιλαμβάνει επικοινωνία με το πρατήριο, έλεγχο των στοιχείων της εκμετάλλευσης και συνεννόηση με τον λογιστή. Χρήσιμη είναι επίσης η διατήρηση αρχείου ποσοτήτων ανά εργασία: όργωμα, σπορά, συγκομιδή και μεταφορές.
Έτσι, η νέα διαδικασία μπορεί να αξιολογηθεί με πραγματικούς αριθμούς. Το ζητούμενο για κάθε παραγωγό είναι πόσο μειώνεται η δαπάνη ανά στρέμμα και πόσο κεφάλαιο παραμένει διαθέσιμο την περίοδο που το χρειάζεται περισσότερο.