Καταναλωτικά δάνεια: Ανώτατα όρια στο συνολικό κόστος των καταναλωτικών δανείων φέρνει το νέο πλαίσιο, με στόχο να περιοριστούν οι υπερβολικές επιβαρύνσεις. Την ίδια ώρα, στην αγορά εκφράζονται ανησυχίες ότι οι τράπεζες μπορεί να αυστηροποιήσουν τα κριτήρια χρηματοδότησης για πελάτες υψηλότερου πιστωτικού κινδύνου.
Ρεπορτάζ: Παντελής Χαριτάκης
Η αντίστροφη μέτρηση για τους νέους κανόνες στην καταναλωτική πίστη έχει ξεκινήσει, με ορόσημο την 20ή Νοεμβρίου 2026. Νοικοκυριά που αναζητούν χρήματα για έκτακτες δαπάνες, επισκευές κατοικιών ή αγορά αναγκαίου εξοπλισμού θα βρεθούν μπροστά σε ένα διαφορετικό περιβάλλον χρεώσεων και αξιολόγησης αιτήσεων.
Το πλαίσιο στηρίζεται στον Νόμο 5317/2026, ο οποίος είναι αναρτημένος στη νομοθετική βάση της ΑΑΔΕ. Οι επιμέρους κανονιστικές αποφάσεις έχουν ιδιαίτερη σημασία για τον τρόπο εφαρμογής των περιορισμών.
Στο tilegrafimanews.gr μίλησαν οικονομικοί αναλυτές για τις αλλαγές στην καταναλωτική πίστη. Το βασικό ερώτημα αφορά την ισορροπία ανάμεσα στην προστασία από ακριβές χρεώσεις και στη διατήρηση της πρόσβασης σε χρηματοδότηση για όσους διαθέτουν περιορισμένες τραπεζικές επιλογές.
Τα τρία όρια στο συνολικό κόστος
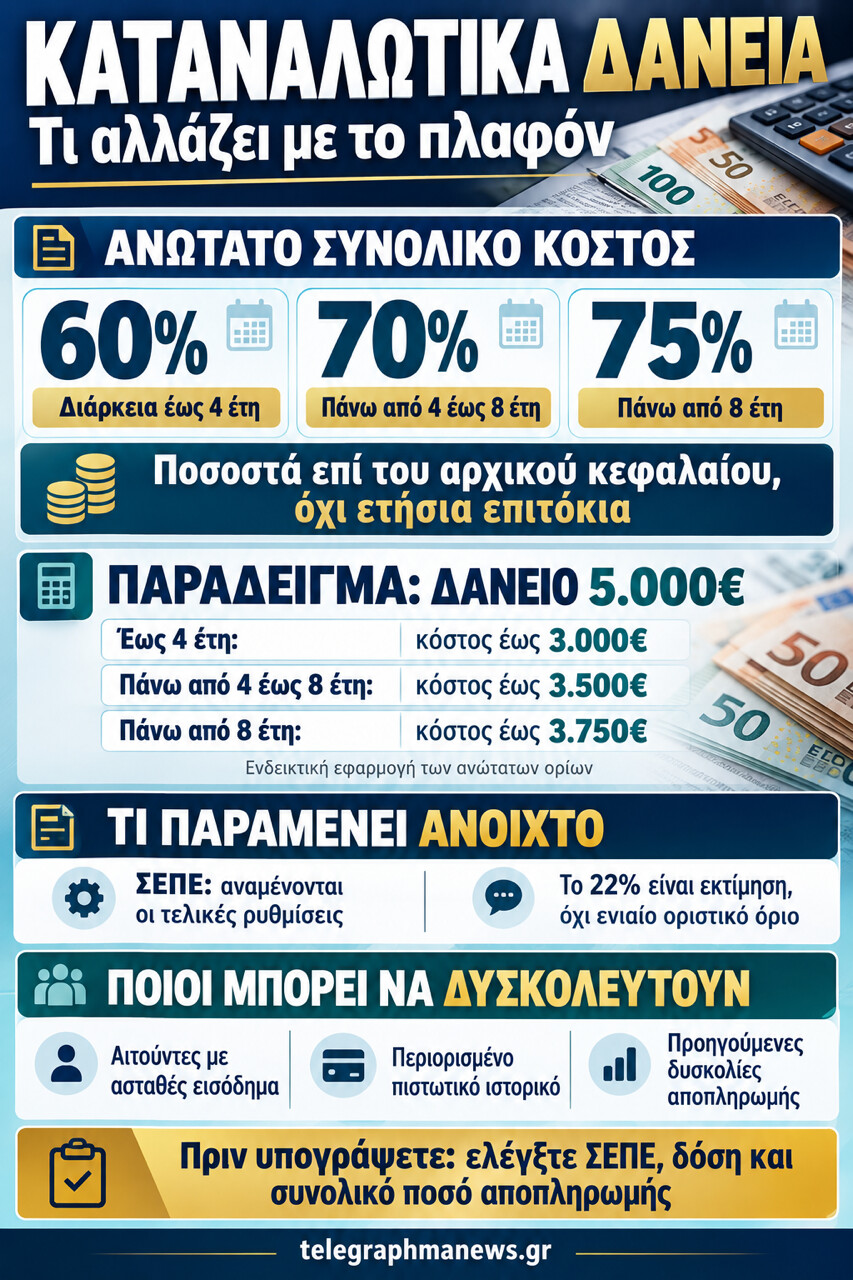
Το άρθρο 40 προβλέπει ανώτατο συνολικό κόστος, στο οποίο συνυπολογίζονται τόκοι, επιβαρύνσεις και έξοδα. Η κλιμάκωση συνδέεται με τη διάρκεια της σύμβασης:
- Έως τέσσερα έτη: μέχρι 60% του αρχικού κεφαλαίου.
- Πάνω από τέσσερα και έως οκτώ έτη: μέχρι 70%.
- Πάνω από οκτώ έτη: μέχρι 75%.
Τα ποσοστά αφορούν το συνολικό κόστος σε σχέση με το κεφάλαιο και δεν αποτελούν ετήσια επιτόκια. Η διάκριση είναι ουσιώδης, καθώς διαφορετικά μπορεί να δημιουργηθεί λανθασμένη εικόνα για την πραγματική επιβάρυνση.
Για τον καταναλωτή, αυτό σημαίνει ότι η σύγκριση προσφορών χρειάζεται να περιλαμβάνει τόσο τη μηνιαία δόση όσο και το συνολικό ποσό αποπληρωμής.
Τρία παραδείγματα για δάνειο 5.000 ευρώ
Σε χρηματοδότηση 5.000 ευρώ, διάρκειας έως τεσσάρων ετών, το όριο 60% αντιστοιχεί σε κόστος μέχρι 3.000 ευρώ. Το άθροισμα κεφαλαίου και κόστους διαμορφώνεται επομένως μέχρι τις 8.000 ευρώ, για τις επιβαρύνσεις που υπάγονται στον συγκεκριμένο κανόνα.
Για το ίδιο κεφάλαιο, με διάρκεια πάνω από τέσσερα και μέχρι οκτώ έτη, το όριο κόστους φτάνει τις 3.500 ευρώ και το αντίστοιχο άθροισμα τις 8.500 ευρώ.
Σε διάρκεια μεγαλύτερη των οκτώ ετών, το 75% αντιστοιχεί σε 3.750 ευρώ, με άθροισμα 8.750 ευρώ.
Πρόκειται για αριθμητική απεικόνιση των ανώτατων ορίων. Δεν σημαίνει ότι κάθε τράπεζα θα χρεώνει το μέγιστο επιτρεπόμενο ποσό ούτε ότι οι διαφορετικές διάρκειες είναι εξίσου συμφέρουσες.
Τι εκκρεμεί για το ΣΕΠΕ
Ξεχωριστός περιορισμός αφορά το Συνολικό Ετήσιο Πραγματικό Επιτόκιο, γνωστό ως ΣΕΠΕ. Ο δείκτης αποτυπώνει το κόστος της πίστωσης σε ετήσια βάση, συνυπολογίζοντας τις σχετικές χρεώσεις.
Σύμφωνα με ενημέρωση για τις προπαρασκευαστικές εργασίες του υπουργείου Ανάπτυξης, η προβλεπόμενη προσαύξηση πάνω στον μέσο ΣΕΠΕ αντίστοιχων συμβάσεων κινείται σε εύρος 30% έως 50%, με εξειδίκευση μέσω κοινής υπουργικής απόφασης.
Επομένως, το περίπου 22% που αναφέρεται σε εκτιμήσεις της αγοράς δεν πρέπει να παρουσιάζεται ως οριστικοποιημένο, ενιαίο επιτόκιο για όλα τα δάνεια. Η τελική εφαρμογή εξαρτάται από τον τρόπο υπολογισμού και τις κανονιστικές ρυθμίσεις.
Ποιοι μπορεί να δυσκολευτούν να χρηματοδοτηθούν
Οι ανησυχίες επικεντρώνονται σε αιτούντες με χαμηλά ή ασταθή εισοδήματα, περιορισμένο πιστωτικό ιστορικό ή προηγούμενες δυσκολίες αποπληρωμής. Αυτά τα χαρακτηριστικά δεν συνεπάγονται αυτόματο αποκλεισμό, επηρεάζουν όμως την αξιολόγηση κινδύνου.
Εάν ένας πιστωτικός φορέας κρίνει ότι η επιτρεπόμενη τιμολόγηση δεν καλύπτει τον κίνδυνο μιας χρηματοδότησης, μπορεί να απορρίψει την αίτηση, να εγκρίνει μικρότερο ποσό ή να προτείνει διαφορετικούς όρους.
Η αναφορά σε περίπου 300.000 δυνητικά επηρεαζόμενους καταναλωτές προέρχεται από εκτιμήσεις της αγοράς που παρατίθενται στο αρχικό δημοσίευμα. Δεν αποτελεί επίσημη καταμέτρηση αποκλεισμένων δανειοληπτών ούτε απόδειξη ότι όλοι αυτοί θα χάσουν την πρόσβαση σε πίστωση.
Η συζήτηση για τη «δεύτερη ευκαιρία»
Στο επίκεντρο βρίσκεται και το μοντέλο τραπεζών που χρηματοδοτούν καταναλωτές με δυσκολότερη πρόσβαση στο παραδοσιακό τραπεζικό σύστημα, όπως περιγράφεται για την tbi bank.
Οι χρηματοδοτήσεις αυτές καλύπτουν αγορές με δόσεις και προσωπικά δάνεια. Ωστόσο, ο χαρακτηρισμός «δεύτερη ευκαιρία» δεν καταργεί την ανάγκη ελέγχου της δυνατότητας αποπληρωμής.
Ένα ακριβότερο δάνειο δεν γίνεται κατάλληλο μόνο επειδή εγκρίνεται γρήγορα. Αντίστοιχα, η συνεπής εξυπηρέτησή του μπορεί να ενισχύσει το ιστορικό πληρωμών, χωρίς να εγγυάται μελλοντική έγκριση μεγαλύτερης χρηματοδότησης.
Τι χρειάζεται να προσέξει ο δανειολήπτης
Πριν από την υπογραφή, ο ενδιαφερόμενος χρειάζεται να ζητά γραπτώς το ποσό που θα λάβει, το ΣΕΠΕ, τη διάρκεια, τη δόση και το συνολικό ποσό που θα επιστρέψει.
Ιδιαίτερη προσοχή απαιτούν τυχόν πρόσθετες υπηρεσίες ή ασφαλιστικά προϊόντα: εάν είναι προαιρετικά, πόσο κοστίζουν και εάν επηρεάζουν την προσφορά.
Εξίσου σημαντικοί είναι οι όροι καθυστέρησης και πρόωρης εξόφλησης. Η μικρότερη μηνιαία δόση μπορεί να συνοδεύεται από μεγαλύτερη διάρκεια και υψηλότερο συνολικό κόστος.
Το στοίχημα της εφαρμογής
Οι νέοι κανόνες επιδιώκουν να θέσουν όρια στις επιβαρύνσεις, ενώ η αγορά προειδοποιεί για πιθανή μείωση εγκρίσεων. Η έκταση αυτού του ενδεχομένου θα φανεί από την εφαρμογή και τα πραγματικά στοιχεία χορηγήσεων.
Για τα νοικοκυριά, το ουσιαστικό κριτήριο παραμένει συγκεκριμένο: η δόση πρέπει να εξυπηρετείται χωρίς να υπονομεύει τις βασικές ανάγκες διαβίωσης. Το νόμιμο ανώτατο κόστος αποτελεί όριο προστασίας· δεν υποκαθιστά την αξιολόγηση του οικογενειακού προϋπολογισμού.