ΑΓΡΟΤΙΚΑ ΝΕΑ: Η άμεση απαλλαγή στην αντλία, ο έλεγχος του διαθέσιμου καυσίμου και οι φάκελοι απώλειας εισοδήματος που εξακολουθούν να απασχολούν τις πληγείσες μονάδες.
Ρεπορτάζ: Γιώργος Θεοχάρης – tilegrafimanews.gr
Διαβάστε όλες τις ειδήσεις από το tilegrafimanews.gr
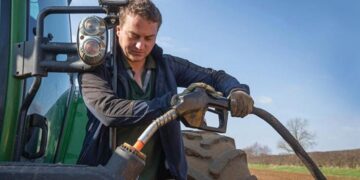
News: Το ΥΠΑΑΤ έχει ορίσει την 1η Νοεμβρίου 2026 ως ημερομηνία έναρξης της νέας ψηφιακής διαδικασίας για το αγροτικό πετρέλαιο, μεταφέροντας την απαλλαγή από τον Ειδικό Φόρο Κατανάλωσης και τον αναλογούντα ΦΠΑ απευθείας στην αγορά. Για τις δικαιούχες γεωργικές και κτηνοτροφικές εκμεταλλεύσεις, η αλλαγή αφορά κυρίως τη ρευστότητα: λιγότερα χρήματα χρειάζεται να δεσμεύονται προσωρινά για φόρο που επιστρεφόταν αργότερα.
Η σημερινή έναρξη εφαρμογής αποτελεί την καινούργια εξέλιξη. Οι βασικοί κανόνες έχουν ανακοινωθεί επισήμως από τον Οκτώβριο και προβλέπουν ψηφιακό κουπόνι, καταχώριση της συναλλαγής και έλεγχο της ποσότητας που δικαιούται κάθε παραγωγός. Η ιδιότητα του κτηνοτρόφου, από μόνη της, δεν επιτρέπει να θεωρηθεί ότι κάθε αγορά καυσίμου καλύπτεται χωρίς όριο ή ανεξάρτητα από τους όρους επιλεξιμότητας.
Η αγορά καυσίμων αποκτά διαφορετικό ταμειακό αποτύπωμα
Η διαδικασία στηρίζεται στην αναγνώριση του δικαιούχου και στην έκδοση παραστατικού με την προβλεπόμενη απαλλαγή. Το πρατήριο πρέπει να συμμετέχει στο σύστημα, ενώ ο παραγωγός χρειάζεται να ελέγχει το διαθέσιμο υπόλοιπό του.
Η πρακτική αλλαγή δεν σημαίνει ότι το καύσιμο γίνεται δωρεάν. Παραμένει η εμπορική αξία του, καθώς και οι επιβαρύνσεις που δεν καλύπτει η συγκεκριμένη απαλλαγή. Ειδικά για μονάδες με καθημερινές ανάγκες μεταφοράς και τροφοδοσίας, έχει σημασία να διαχωρίζεται το πραγματικό όφελος από μια γενική προσδοκία μεγάλης μείωσης όλων των εξόδων.
1. Γεωργός που προγραμματίζει αγορά 500 λίτρων.
Εάν η τελική, νόμιμα εφαρμοζόμενη διαφορά στο παραστατικό είναι υποθετικά 0,50 ευρώ ανά λίτρο, η άμεση διαφορά πληρωμής είναι 250 ευρώ. Το παράδειγμα δείχνει τον τρόπο υπολογισμού, όχι επίσημη μοναδιαία έκπτωση. Ο παραγωγός οφείλει να χρησιμοποιήσει το πραγματικό ποσό της συναλλαγής και να επιβεβαιώσει ότι ολόκληρη η ποσότητα καλύπτεται από το διαθέσιμο δικαίωμά του.
2. Κτηνοτροφική μονάδα με διαθέσιμο υπόλοιπο 700 λίτρων.
Ο υπεύθυνος σχεδιάζει παραλαβή 1.000 λίτρων για επιλέξιμες χρήσεις. Δεν μπορεί να προϋπολογίσει ότι και τα 1.000 θα έχουν την ίδια μεταχείριση, αφού το υποθετικό υπόλοιπο καλύπτει 700. Πριν από την παραγγελία χρειάζεται επιβεβαίωση της ποσότητας και ενημέρωση για τη χρέωση του υπολοίπου, ώστε να μη δημιουργηθεί απρόβλεπτη ταμειακή επιβάρυνση.
3. Μικτή εκμετάλλευση με δύο αγορές μέσα στην εβδομάδα.
Ο παραγωγός προμηθεύεται 300 λίτρα τη Δευτέρα και άλλα 250 την Παρασκευή. Πρέπει να παρακολουθεί συνολικά τα 550 λίτρα, αντί να εξετάζει κάθε συναλλαγή απομονωμένα. Η αντιπαραβολή κουπονιών και παραστατικών βοηθά να εντοπιστεί εγκαίρως τυχόν λάθος στην ποσότητα ή στο υπόλοιπο. Παράλληλα, αποφεύγεται ο προγραμματισμός νέας αγοράς με βάση παλαιότερη εικόνα δικαιώματος.
4. Παραγωγός που κρατούσε 400 ευρώ για αναμενόμενη επιστροφή φόρου.
Εφόσον η επιλέξιμη συναλλαγή τού επιτρέπει πλέον να μη δεσμεύσει αυτό το υποθετικό ποσό, τα χρήματα παραμένουν διαθέσιμα για άλλες ανάγκες. Δεν πρόκειται για επιπλέον επιδότηση 400 ευρώ, αλλά για διαφορετικό χρόνο οικονομικού οφέλους. Η διάκριση είναι ουσιαστική όταν ο παραγωγός υπολογίζει αν μπορεί να πληρώσει άμεσα εφόδια, συντήρηση ή προμηθευτές.
Η απώλεια εισοδήματος παραμένει ξεχωριστή εκκρεμότητα
Για κτηνοτρόφους που επλήγησαν από ζωονόσους, η μείωση του κόστους καυσίμων δεν υποκαθιστά την αποκατάσταση του εισοδήματος. Το ΥΠΑΑΤ έχει δημοσιεύσει οδηγίες για την αποστολή στοιχείων από τις Περιφέρειες, στο πλαίσιο της ΚΥΑ 206042/05.08.2026, η οποία αφορά συγκεκριμένες περιπτώσεις και χρονικές περιόδους απώλειας εισοδήματος.
Η διαδικασία περιλαμβάνει αρχεία πληρωμών και αντίστοιχες ψηφιακά υπογεγραμμένες βεβαιώσεις. Το πλαίσιο αυτό προϋπάρχει της σημερινής ημέρας· δεν αποτελεί ανακοίνωση νέας οριζόντιας πληρωμής την 1η Νοεμβρίου.
5. Μονάδα με μηνιαίες σταθερές υποχρεώσεις 2.200 ευρώ.
Εάν παραμείνει χωρίς παραγωγικό εισόδημα επί τέσσερις μήνες, οι συγκεκριμένες υποχρεώσεις φτάνουν τα 8.800 ευρώ. Αυτός ο υπολογισμός αποτυπώνει την οικονομική πίεση, αλλά δεν ταυτίζεται αυτομάτως με κρατική αποζημίωση. Ο κτηνοτρόφος χρειάζεται να διαχωρίζει το πραγματικό επιχειρηματικό κόστος από τον τρόπο με τον οποίο η αρμόδια απόφαση ορίζει την επιλέξιμη ενίσχυση.
6. Κτηνοτρόφος με δαπάνες 5.000 ευρώ και προσδοκία αποζημίωσης 3.000 ευρώ.
Η ενδεχόμενη διαφορά των 2.000 ευρώ πρέπει να παραμένει ορατή στον προϋπολογισμό. Ακόμη και μετά την έγκριση μιας πληρωμής, μπορεί να εξακολουθούν να υπάρχουν ανεξόφλητοι προμηθευτές. Η οικονομική αποκατάσταση της μονάδας απαιτεί καταγραφή των πραγματικών απαιτήσεων και του χρόνου λήξης τους, χωρίς να θεωρείται ότι κάθε αποζημίωση καλύπτει ολόκληρη τη ζημιά.
7. Παραγωγός που γνωρίζει ότι ο φάκελος βρίσκεται στην Περιφέρεια.
Η πληροφορία αυτή δεν προσδιορίζει από μόνη της αν ολοκληρώθηκε ο έλεγχος ή αν διαβιβάστηκαν τα στοιχεία. Χρήσιμα ερωτήματα είναι ποιο έγγραφο εκκρεμεί, ποια υπηρεσία το ελέγχει και αν χρειάζεται συμπλήρωση. Η συγκεκριμένη ενημέρωση επιτρέπει στοχευμένη ενέργεια, ενώ η γενική απάντηση «περιμένουμε την πληρωμή» δεν προσφέρει αξιόπιστο χρονοδιάγραμμα.
8. Αιγοπροβατοτρόφος με απαγόρευση ανασύστασης μετά την πανώλη.
Το ΥΠΑΑΤ έχει δημοσιεύσει ειδική διευκρίνιση για ορισμένες τέτοιες περιπτώσεις, παραπέμποντας σε συγκεκριμένες διατάξεις της ΚΥΑ και σε καταχώριση για το 50% της αποζημίωσης του πρώτου εξαμήνου 2026. Ο ενδιαφερόμενος χρειάζεται εξατομικευμένο έλεγχο από την αρμόδια υπηρεσία. Η διευκρίνιση δεν μετατρέπεται σε γενικό κανόνα για κάθε κτηνοτρόφο ή κάθε διαφορετική ζωονόσο.
Η δυνατότητα άμεσης εξοικονόμησης στην αγορά καυσίμων μπορεί να βοηθήσει τις επιλέξιμες μονάδες να διατηρήσουν διαθέσιμα χρήματα. Για όσες όμως έχουν χάσει παραγωγή, η ουσιαστική ανάκαμψη εξαρτάται και από την ολοκλήρωση των φακέλων αποζημίωσης. Η καθημερινή λειτουργία και η αποκατάσταση του χαμένου εισοδήματος χρειάζονται παράλληλη, αλλά διακριτή παρακολούθηση.