ΑΓΡΟΤΙΚΑ ΝΕΑ: Οι σημερινές διευκρινίσεις για το myDiesel και η προηγούμενη επιστροφή ΕΦΚ απαιτούν διαφορετικό έλεγχο από κάθε δικαιούχο
Ρεπορτάζ: Παντελής Χαριτάκης- tilegrafimanews.gr
Διαβάστε όλες τις ειδήσεις από το tilegrafimanews.gr
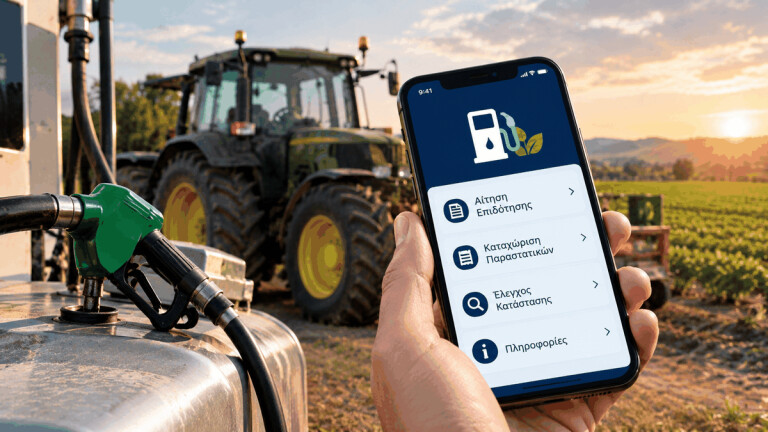
News: Στο επίκεντρο της αγροτικής καθημερινότητας περνά το νέο σύστημα για το πετρέλαιο, με τις διευκρινίσεις που δημοσιεύτηκαν στις 3 Νοεμβρίου να επιχειρούν να ξεκαθαρίσουν την εικόνα των δικαιούμενων ποσοτήτων. Το ενδιαφέρον συγκεντρώνεται στο υπόλοιπο λίτρων που εμφανίζει η εφαρμογή και στον τρόπο με τον οποίο αυτό συνδέεται με τα δεδομένα της αγροτικής εκμετάλλευσης. Πρόκειται για διαφορετικό έλεγχο από εκείνον της προηγούμενης επιστροφής φόρου στον τραπεζικό λογαριασμό.
Η αλλαγή αφορά ένα έξοδο που επηρεάζει άμεσα την παραγωγή. Το πετρέλαιο συνδέεται με τις εργασίες στο χωράφι, τη χρήση μηχανημάτων και τη διαχείριση της εκμετάλλευσης. Συνεπώς, η ορθή εφαρμογή του συστήματος έχει σημασία τόσο για το ύψος της ελάφρυνσης όσο και για τον καθημερινό προγραμματισμό.
Πώς διαβάζεται το υπόλοιπο των λίτρων
Ο επίσημος οδηγός της ΑΑΔΕ εξηγεί ότι κατά την έναρξη της εφαρμογής την 1η Νοεμβρίου η εκτιμώμενη υπολειπόμενη ποσότητα υπολογίζεται με στοιχεία της ΕΑΕ του προηγούμενου έτους, αφαιρώντας τις αγορές που έχουν ήδη διαβιβαστεί. Μετά την οριστικοποίηση των στοιχείων της ΕΑΕ 2026 προβλέπεται επικαιροποίηση. Τα κουπόνια ισχύουν πέντε ώρες και, όταν λήξουν χωρίς χρήση, τα δεσμευμένα λίτρα επιστρέφουν στο υπόλοιπο. Η τελική συναλλαγή συνδέεται με το παραστατικό του πρατηρίου.
Αυτό βοηθά να εξηγηθεί γιατί δύο εκμεταλλεύσεις δεν είναι αναγκαστικά συγκρίσιμες μόνο με βάση τα σημερινά τους στρέμματα. Μπορεί να διαφέρουν ως προς τις προηγούμενες καταχωρίσεις, τις αγορές που έχουν ήδη πραγματοποιήσει ή το στάδιο ενημέρωσης των δεδομένων τους.
Ο παραγωγός που βλέπει ένα ποσό λίτρων το οποίο θεωρεί ασυνήθιστο χρειάζεται, επομένως, να συγκεντρώσει πρώτα τα στοιχεία του. Η σύγκριση με τον γείτονα ή με έναν άλλο καλλιεργητή μπορεί να εντοπίσει μια απορία, αλλά δεν αποδεικνύει από μόνη της λάθος υπολογισμό.
Τα 33,9 εκατ. ευρώ αφορούν προηγούμενες αγορές
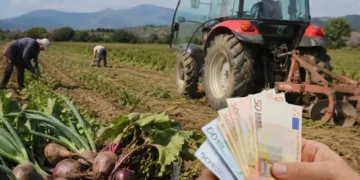
Ξεχωριστά, η ανακοίνωση της 30ής Οκτωβρίου αφορούσε την τρίτη καταβολή επιστροφής ΕΦΚ, ύψους 33.937.935,33 ευρώ, σε 117.198 αγρότες. Η πληρωμή συνδέθηκε με αγορές του τρίτου τριμήνου του 2026 που είχαν διαβιβαστεί στα ψηφιακά συστήματα. Η ΑΑΔΕ παρέπεμψε στην εφαρμογή επιστροφής ΕΦΚ αγροτών για αναλυτική πληροφόρηση σχετικά με τις αγορές που υπολογίστηκαν.
Η προηγούμενη αυτή πίστωση δεν πρέπει να παρουσιάζεται ως νέα πληρωμή της σημερινής ημέρας. Έχει, ωστόσο, πρακτική σημασία για όποιον ελέγχει το συνολικό ετήσιο όφελος από τα καύσιμα και προσπαθεί να συμφωνήσει τα παραστατικά του.
Ένας υποθετικός λογαριασμός δείχνει τη διαφορά
Ας υποτεθεί ότι ένας παραγωγός έχει τιμολόγια για 2.000 λίτρα, αλλά στην προσωπική του εικόνα αναγνωρίζονται αγορές 1.700 λίτρων. Η διαφορά των 300 λίτρων δεν αποδεικνύει αυτομάτως απώλεια δικαιώματος. Αποτελεί αφετηρία ελέγχου για το αν όλα τα παραστατικά έχουν καταγραφεί σωστά και αν αφορούν την περίοδο που εξετάζεται.
Σε άλλη υποθετική περίπτωση, ένας αγρότης συγκρίνει το σημερινό υπόλοιπο με το σύνολο των ετήσιων αναγκών του. Αν παραβλέψει τις αγορές που έχουν ήδη πραγματοποιηθεί, μπορεί να θεωρήσει ότι δικαιούται λιγότερα λίτρα από όσα υπολογίστηκαν αρχικά. Η σύγκριση πρέπει να γίνεται ανάμεσα σε ομοειδή στοιχεία: ετήσια ποσότητα με ετήσια ποσότητα και υπόλοιπο με υπόλοιπο.
Τα παραδείγματα αυτά δεν αποτελούν περιπτώσεις πραγματικών δικαιούχων. Δείχνουν γιατί η λογιστική συμφωνία είναι πιο χρήσιμη από μια πρόχειρη εκτίμηση με βάση την ένδειξη της εφαρμογής.
Ο σωστός προγραμματισμός πριν από τον ανεφοδιασμό
Πρακτικά, ο παραγωγός μπορεί να ελέγχει το διαθέσιμο υπόλοιπο πριν οργανώσει την αγορά του. Έτσι γνωρίζει τι εμφανίζει το σύστημα και μπορεί να ζητήσει διευκρινίσεις εγκαίρως, αντί να επιχειρεί να λύσει μια εκκρεμότητα ενώ περιμένει στο πρατήριο.
Χρήσιμο είναι επίσης να διατηρεί αρχείο των παραστατικών ανά μήνα. Η συγκέντρωσή τους στο τέλος του έτους δυσκολεύει την αναζήτηση μιας συγκεκριμένης συναλλαγής. Ένα απλό ψηφιακό αντίγραφο, μαζί με την ημερομηνία και τα λίτρα, διευκολύνει τη συνεργασία με τον λογιστή.
Για τις εκμεταλλεύσεις που χρησιμοποιούν περισσότερα μηχανήματα, μια εσωτερική καταγραφή κατανάλωσης μπορεί να προσφέρει πρόσθετη εικόνα του κόστους. Δεν αντικαθιστά τις επίσημες καταχωρίσεις, αλλά βοηθά να εντοπίζονται ασυνήθιστες αποκλίσεις και να υπολογίζεται καλύτερα το κόστος ανά εργασία.
Η φορολογική ελάφρυνση δεν καταργεί την ανάγκη ελέγχου τιμών
Το όφελος του συστήματος χρειάζεται να αξιολογείται μαζί με την πραγματική τιμή αγοράς. Ένας παραγωγός που συγκρίνει προσφορές πρέπει να εξετάζει την ίδια ποιότητα καυσίμου, την ίδια ποσότητα και τους ίδιους όρους παράδοσης. Διαφορετικά, μπορεί να αποδώσει στη φορολογική ελάφρυνση μια διαφορά που προέρχεται από άλλον παράγοντα.
Αντίστοιχα, στον προϋπολογισμό της εκμετάλλευσης είναι χρήσιμο να καταγράφονται χωριστά η αξία των καυσίμων και το όφελος που προκύπτει από την εφαρμοζόμενη διαδικασία. Με αυτόν τον τρόπο γίνεται πιο καθαρό ποιο μέρος της δαπάνης μειώνεται και ποιο εξακολουθεί να πιέζει την παραγωγή.
Οι διευκρινίσεις δημιουργούν μια πιο συγκεκριμένη βάση ενημέρωσης. Το ζητούμενο για τον αγρότη παραμένει πρακτικό: σωστά δεδομένα, παραστατικά που συμφωνούν και ανεφοδιασμός που οργανώνεται με πραγματική γνώση του διαθέσιμου υπολοίπου.